Главная/Бизнесу/Налоговый юрист для бизнеса/Защита при дроблении бизнеса
НАЛОГОВЫЕ ПРОВЕРКИ И СПОРЫ •
Липецк и Липецкая область

Защита при обвинении в дроблении бизнеса в Липецке

Проанализируем доказательства и признаки искусственного разделения компаний, обоснуем деловую цель структуры, защитим интересы бизнеса в проверке, УФНС и суде.

Опровергнем критерии формального дробления и единого бенефициара
Докажем реальную деловую цель, раздельный персонал и активы
Проверим условия применения налоговой амнистии по дроблению бизнеса
Контррасчет недоимки с учетом налогов, уже уплаченных участниками группы
Или позвоните для оперативного разбора: +7 (4742) 20-15-25
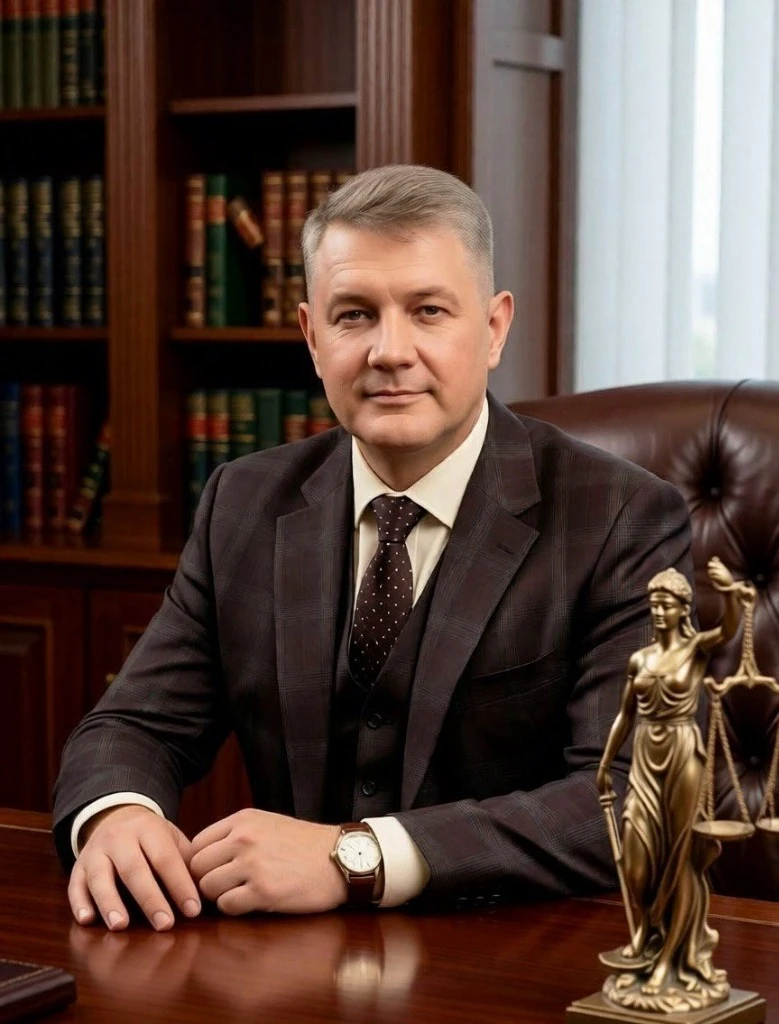
Аркадий Евгеньевич Бобкин
Директор, управляющий партнёр ЮК «Де-Юре»,
куратор направления
ПРИЗНАКИ И ПРЕТЕНЗИИ ФНС

С какими признаками дробления
к нам обращаются

Взаимозависимость или общий ресурс сами по себе не доказывают наличие схемы. Главное — подтвердить самостоятельность и деловую цель.

Взаимозависимость

Общие учредители, директора
или родственные связи

Инспекция считает родственные связи или участие одних лиц в капитале нескольких ООО/ИП безусловным доказательством согласованности с целью ухода от налогов.

Опровергнуть связь
Общая инфраструктура

Один адрес, общий склад,
сайт или единый IP-адрес

Совпадение IP-адресов отправки отчетности через банк-клиент, общий телефон или вывеска. Обоснуем техническую и договорную природу общего доступа.

Защитить структуру
Персонал

Перевод сотрудников
между компаниями группы

Претензии к формальному распределению штата для соблюдения лимита численности на УСН (до 130 человек) или патенте. Докажем реальность трудовых функций.

Обосновать штат
Сбытовые цепочки

Торговый дом на спецрежиме
и производственная база

Обвинение в создании посредника на УСН для аккумулирования наценки. Докажем реальные коммерческие риски, логистику и независимый сбыт.

Доказать деловую цель
Налоговая амнистия

Налоговая амнистия при дроблении бизнеса по Закону № 176-ФЗ

Проверим условия применения налоговой амнистии и добьёмся прекращения обязанности по уплате налогов, пеней и штрафов за 2022–2024 годы, если бизнес выполнил установленные законом требования добровольного отказа от дробления в 2025–2026 годах.

Амнистия по дроблению
Уголовный риск

Риск уголовного дела
по ст. 199 УК РФ

Если размер неисполненной налоговой обязанности достигает крупного размера и ФНС усматривает признаки умышленного уклонения, возникает риск уголовного дела по ст. 199 УК РФ. Согласуем налоговую позицию с уголовно-правовой защитой и снизим риски для руководителей и собственников.

Снять уголовный риск

Не нашли свою ситуацию?

Опишите структуру вашей группы компаний или суть претензий ФНС.
Налоговый юрист разберет риски и предложит безопасную стратегию.

Описать ситуацию
РИСКИ И ПРАВОВЫЕ ВОЗМОЖНОСТИ

Ключевые риски и условия налоговой амнистии

Консолидация выручки группы способна уничтожить рентабельность,
однако новые законы дают шанс безопасного урегулирования.

Консолидация выручки всей группы на ОСНО

ФНС может объединить показатели участников и пересчитать налоговые обязательства так, как если бы деятельность велась единым хозяйствующим субъектом. Это может привести к крупным доначислениям, блокировке оборотных средств и угрозе финансовой устойчивости бизнеса.

Налоговая амнистия по Федеральному закону № 176-ФЗ

Закон предусматривает прекращение обязанности по уплате связанных с дроблением налогов, пеней и штрафов за 2022–2024 годы при соблюдении условий добровольного отказа от дробления в 2025–2026 годах. Объединение компаний и переход на ОСНО — не единственные возможные способы отказа.

Личная субсидиарная ответственность бенефициаров

При наличии предусмотренных законом оснований ФНС может добиваться взыскания задолженности с взаимозависимых лиц, а при банкротстве — привлечения руководителей, учредителей и фактических контролирующих лиц к субсидиарной ответственности.

ФНС предъявила претензии к структуре группы компаний или ИП? Оценим применимость налоговой амнистии и выстроим правовую защиту структуры.
+7 (4742) 20-15-25Позвонить юристуСрочная консультацияСрочный выезд налогового юриста при претензиях в дроблении
СТРАТЕГИЯ ЗАЩИТЫ

Что входит в юридическую
помощь при дроблении

Разрабатываем доказательственную базу реальности и самостоятельности каждого участника группы.

01

Аудит бизнес-модели на признаки дробления

Анализируем договоры, штатные расписания, платежные потоки, IP-адреса и активы группы по критериям недобросовестного дробления ФНС.

02

Формирование доказательств деловой цели (Business Purpose)

Обосновываем экономическую целесообразность создания каждого субъекта: выход на новые рынки, разные категории клиентов, лицензирование, риски.

03

Доказывание операционной самостоятельности

Собираем доказательства наличия собственных производственных мощностей, раздельного складского учета, штата сотрудников и независимых поставщиков.

04

Налоговая реконструкция с зачетом уплаченных налогов

В случае частичного объединения настаиваем на обязательном вычете всех налогов, уже уплаченных участниками группы на спецрежимах (УСН/ПСН).

05

Сопровождение применения налоговой амнистии

Определим допустимый способ отказа от дробления и сопроводим выполнение условий, необходимых для прекращения обязанности по уплате налогов, пеней и штрафов по Закону № 176-ФЗ.

06

Защита в Арбитражном суде Липецкой области

Разрушаем доказательственную базу инспекции в суде, доказывая отсутствие единого кошелька и фиктивного перераспределения выручки.

Как проходит защита при обвинении в дроблении

Каждое судебное дело уникально, но наш подход всегда остается системным. Прозрачный процесс работы от первой юридической консультации и досудебного урегулирования до вынесения итогового решения суда.

01

Диагностика структуры и претензий ФНС

Изучаем требования налоговой инспекции, акт проверки или решение с обвинением в создании формальной схемы дробления.

02

Сбор доказательств самостоятельности субъектов

Проводим инвентаризацию активов, трудовых ресурсов, договоров аренды и расчетных счетов каждого юридического лица и ИП группы.

03

Разработка экономического обоснования структуры

Формируем подробную аналитическую записку с доказательствами раздельных коммерческих целей и отсутствия налоговой выгоды как главной цели.

04

Подготовка возражений и контррасчета

Составляем мотивированные возражения на акт проверки со встречным расчетом налоговой базы по правилам налоговой реконструкции.

05

Представительство в УФНС и арбитражном суде

Отстаиваем законность структуры бизнеса на всех уровнях досудебного и судебного обжалования до полной отмены претензий.

Начните с первичного обращения

Кратко опишите ситуацию — мы уточним обстоятельства, скажем, какие документы потребуются, и определим следующий шаг.

Куратор направления — Аркадий Евгеньевич Бобкин

Аркадий Евгеньевич Бобкин

Аркадий Евгеньевич Бобкин

Директор, управляющий партнёр ЮК «Де-Юре»,
куратор направления «Налоговые проверки и споры»
Аркадий Евгеньевич курирует защиту бизнеса по делам об искусственном дроблении: организует комплексный правовой аудит взаимосвязей группы, доказательственную базу раздельной деловой цели и координирует налоговых юристов, экономистов и адвокатов.
«В спорах о дроблении побеждает тот, кто докажет суду: компании создавались не ради экономии на налогах, а для решения реальных коммерческих задач».
  • 22 года в следственных подразделениях налоговой полиции и МВД РФ
  • Практический опыт защиты производственных
    холдингов и торговых сетей региона
Задать вопрос куратору

Стоимость защиты по спору о дроблении

Цена зависит от структуры группы компаний, числа участников и объёма доначислений. Фиксируется в договоре.

Консультация по претензиям ФНС

5 000 ₽
до 1 часа
  • Устно до 1 часа: стадия, сроки и первый набор доказательств

Анализ структуры группы отдельно

Обсудить претензии

Анализ материалов о дроблении

от 30 000 ₽
за анализ
  • Правовой анализ претензий и документов по согласованному составу участников и эпизодов
  • Выводы и дальнейший план действий

Дополнительные сведения — от 40 000 ₽. Письменное заключение отдельно от 20 000 ₽

Оценить риски
Письменное заключение по рискам дробления — от 20 000 ₽
Нужно письменное заключение→

Возражения или жалоба по делу

от 20 000 ₽
за документ
  • Один процессуальный документ

Сбор доказательств, финансовый контррасчёт, работа аудитора и участие в ФНС отдельно

Подготовить позицию

Представительство в арбитраже

от 50 000 ₽
до 3 заседаний
  • До трёх заседаний первой инстанции

Дополнительные заседания от 15 000 ₽; заявление, экспертиза и следующие инстанции отдельно

Обсудить защиту в суде

Итоговый состав работ, цена, расходы на экспертов и срочность согласуются до начала и закрепляются в договоре. Условия дополнительного вознаграждения при благоприятном исходе обсуждаются индивидуально при согласовании дела.

Применимость налоговой амнистии проверяется по конкретному налоговому периоду и условиям закона. Связанные уголовные риски — правовая оценка и привлечение адвоката по отдельному соглашению.

Практика

Практика по делам
о дроблении бизнеса

Примеры защиты структуры холдингов, торговых сетей и применения налоговой амнистии

Смотреть все дела
Дробление в производстве и торговле

Отмена доначислений на 42 млн ₽ по группе из 3 компаний

ПРОБЛЕМА

ФНС объединила выручку завода металлоконструкций и двух торговых домов на УСН, посчитав разделение искусственным ради ухода от НДС.

ЧТО СДЕЛАЛИ

Доказали различие рынков: завод работал с промышленными холдингами по долгосрочным контрактам, а торговые дома вели розничные продажи физлицам через собственные шоурумы со своим штатом.

Результат

Арбитражный суд Липецкой области признал решение ФНС незаконным. Самостоятельность каждого предприятия полностью подтверждена.

Налоговая реконструкция

Зачет налогов участников группы и снижение требований на 26 млн ₽

ПРОБЛЕМА

Инспекция доначислила ресторанному холдингу налог на прибыль без учета того, что участники группы добросовестно платили налог по УСН 15%.

ЧТО СДЕЛАЛИ

В суде настояли на применении позиции Президиума ВС РФ по делу ООО «Монтаж-Строй»: обязали инспекцию учесть все фактически уплаченные налоги.

Результат

Итоговая сумма налоговых претензий снижена с 38 млн ₽ до 12 млн ₽, штрафы и пени пересчитаны пропорционально.

Применение налоговой амнистии

Сопровождение добровольного отказа от дробления со списанием 18 млн ₽

ПРОБЛЕМА

Сеть автосервисов получила уведомление о риске выездной налоговой проверки по признакам дробления между четырьмя ИП.

ЧТО СДЕЛАЛИ

Разработали дорожную карту перехода на ОСНО в рамках закона № 176-ФЗ: консолидировали активы в одно ООО, подтвердили добросовестный отказ от схемы.

Результат

Налоговый орган закрыл предпроверочный анализ. Все риски доначислений за прошлые 3 года полностью аннулированы в силу закона.

Частые вопросы клиентов

Ответы на
важные вопросы

Мы собрали самые частые вопросы наших доверителей. Если вы не нашли ответ на свой вопрос — свяжитесь с нами для индивидуальной консультации.

Задать свой вопрос
Что считается законным разделением бизнеса, а что незаконным дроблением?+
Законное разделение бизнеса обусловлено реальной деловой целью (разные виды деятельности, лицензирование, территориальная экспансия, разделение рисков). Незаконное дробление преследует исключительно получение необоснованной налоговой выгоды за счет сохранения льготных спецрежимов (УСН, ПСН).
Является ли наличие родственников среди директоров признаком дробления?+
Взаимозависимость лиц (включая супругов, родителей и детей по ст. 105.1 НК РФ) сама по себе не является доказательством дробления. Верховный Суд РФ неоднократно подчеркивал, что взаимозависимость имеет значение только в совокупности с доказательствами несамостоятельности участников (общий счет, общий штат, единый орган управления).
Как работает налоговая амнистия по дроблению бизнеса в 2025–2026 годах?+
Механизм позволяет прекратить обязанность по уплате связанных с дроблением налогов, пеней и штрафов за 2022–2024 годы при соблюдении установленных законом условий добровольного отказа от дробления в 2025–2026 годах. Проверим применимость амнистии к конкретной ситуации и определим действия, необходимые для её использования.
Обязана ли ФНС учитывать налоги, уплаченные на УСН, при консолидации доходов?+
Да. Согласно утвержденной судебной практике ВС РФ, инспекция обязана уменьшить сумму доначисленного налога на прибыль и НДС на суммы налогов, которые уже были фактически уплачены участниками схемы по упрощенной системе налогообложения.
Могут ли арестовать личное имущество учредителей при претензиях по дроблению?+
Да. Налоговые органы активно используют механизмы пп. 2 п. 2 ст. 45 НК РФ (взыскание задолженности с взаимозависимых лиц) и привлекают фактических бенефициаров к субсидиарной ответственности в порядке банкротства.
Как доказать реальную самостоятельность компаний группы?+
Необходимо предоставить документы, подтверждающие раздельное несение расходов: договоры аренды независимых офисов/складов, раздельные кассовые аппараты, собственный штат сотрудников с трудовыми договорами, независимые договоры с контрагентами и раздельное управление счетами.
СМЕЖНЫЕ НАПРАВЛЕНИЯ

Связанные налоговые услуги

Комплексная защита налоговых интересов бизнеса: от сопровождения камеральных и выездных проверок до оспаривания доначислений и защиты от уголовной ответственности.

КОНФИДЕНЦИАЛЬНЫЙ АНАЛИЗ СТРУКТУРЫ

Обсудите риски дробления с экспертом

Кратко опишите, какие компании входят в группу, на какой стадии находится взаимодействие с налоговой инспекцией и какие требования предъявлены. Мы свяжемся с вами для согласования конфиденциальной встречи.

Консультация налогового юриста

Телефон для связи: +7 (4742) 20-15-25

Офис в Липецке: ул. Советская, д. 35, оф. 213 (приём по записи)
Строгая коммерческая тайнаЛюбые данные о структуре бизнеса, выручке и аффилированных лицах не передаются третьим лицам.

Написать нам

Оставьте имя и номер телефона. При желании кратко опишите ситуацию — это поможет юристу подготовиться к разговору.

Если вы оставите заявку вечером или в выходной день, мы перезвоним в ближайший рабочий день.
Или напишите напрямую в Telegram-бот «Де-Юре»